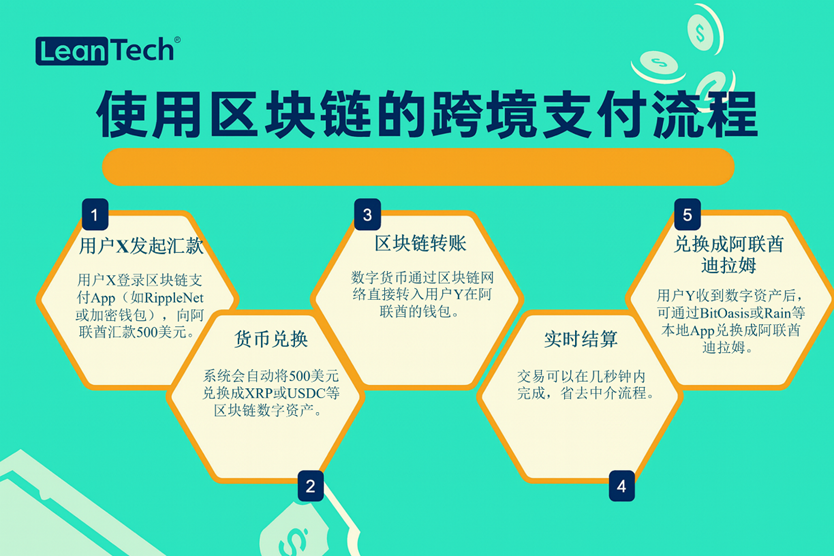
对于中小微企业而言,跨境支付一直是一项具有挑战的业务操作。传统国际汇款通常成本高、速度慢:根据统计资料,企业进行国际付款的手续费平均约占款项的1.5%,而个人小额汇款的费用率更高达6.3%;此外款项从汇出到汇入账户往往需要等待几天时间[1]。这种延迟和高成本会直接影响中小企业的资金周转和利润。尤其是对进出口额度不大的公司,每笔跨境支付的固定费用都可能侵蚀交易利润,同时长达数日的等待期也增加了交易的不确定性(例如货款未及时支付影响供货,或货物已寄出但资金在途风险)。因此,中小企业主一直期望更快捷且经济的跨境支付解决方案。
区块链技术在这方面带来了革新契机。首先,由于消除了多级中介,区块链跨境支付可显著降低手续费和汇款成本。有研究估计,采用区块链后的跨境支付可以减少约40%至80%的交易成本,将目前动辄几个百分点的费率大幅压低[2]。对中小企业而言,这意味着每笔海外订单付款所需支付的银行手续费将明显下降,累计下来可节省可观的资金。此外,区块链能够支援近乎即时的清算:交易确认时间从传统的几天缩短到几秒钟。资金快速入账有助于缓解中小企业的现金流压力,企业主可以更快地周转资金用于下一笔生意或投入生产。付款方和收款方也可同时查看交易状态,清楚知道款项何时发出、何时收到,提升了资金流动的可预测性。
更进一步,区块链的透明可追踪特性为中小企业的跨境交易建立了信任基础。在传统体系下,企业往往需要依赖银行提供付款凭证,或者透过SWIFT报文号查询款项处理进度;而利用区块链,付款从发起到完成的全过程都记录在共享账本上,买卖双方和相关金融服务提供者都能即时查证,这大大提高了交易的透明度和信任度[3]。
另外,区块链支援智能合约,为中小企业提供了灵活的交易自动化工具。两家公司可约定特定条件(例如货物到港、检验合格)触发智能合约,自动完成款项支付或释放,免去人工操作和中立第三方托管的成本。这种自动执行的机制在国际贸易中相当实用,可以降低违约风险并确保资金与货物流的同步交换。
瑞银数位现金 (UBS Digital Cash) 案例:提升跨境支付效率与透明度
瑞士的国际金融巨头瑞银集团(UBS)近年积极探索区块链在金融领域的应用。尤其在跨境支付方面,瑞银开发了名为 UBS Digital Cash的区块链支付系统,旨在提升跨境交易的处理效率和透明度。2024年11月,瑞银宣布该系统已成功完成试点,与多家跨国企业和银行合作进行交易测试,包括瑞士国内支付,以及使用美元、瑞士法郎、欧元和人民币等多种货币的跨境支付[4]。这表示透过 UBS Digital Cash,企业可在不同国家之间直接转账多种主权货币,而不需要经过传统冗长的对帐与中转流程。
传统的跨境汇款通常涉及多个中介银行,资金在途经过程中可能耗时数日且产生不菲的手续费。而瑞银的区块链支付解决方案则大幅缩短了跨境支付的处理时间:瑞银在新闻稿中指出,跨境支付以往的结算延迟会导致企业资金被占用分散,而引入数位现金区块链系统后,可实现支付指令的实时处理,让企业更轻松地管理日间资金的流动性[5]。试点结果显示,通过私人区块链网络进行支付,不仅交易在几秒内即完成记录,而且系统全年无休运作,企业可随时发起跨境付款,不受传统银行营业时间限制。瑞银机构及跨国银行业务主管 Andy Kollegger 表示:「UBS Digital Cash 的目标是帮助我们的客户以更高效且透明的方式完成跨境支付。这项基于区块链的解决方案成为瑞银全球支付战略的重点之一,成功的试点标志着重要的里程碑。」
UBS Digital Cash 的运作方式是,在瑞银内部建立一个许可链(私有区块链)网络,只有经过授权的参与者(如瑞银的企业客户和合作银行)才能节点加入并发起交易。当企业客户在瑞银的不同分支机构之间转移资金时,交易立刻被写入区块链账本并广播给所有相关节点进行验证确认。最终的结算通过智能合约自动执行——当预先设定的条件满足时(例如双方确认收款信息无误),智能合约立即触发资金划转。由于采用了分布式账本技术,所有参与方对交易细节都有即时可见性,资金流的状态可被实时追踪,大幅提升了支付流程的透明度。在这一试点中,其中一家参与企业(瑞士汽车零件供应商 Autoneum)的财资主管Janko Hahn分享到,区块链支付方案的关键优势在于“让跨境交易更快速准时且可无缝追踪,这对在全球市场中营运的企业来说是极大的帮助“[6]。
值得一提的是,UBS Digital Cash 的设计还考虑到未来与其他数位货币系统的互通性。瑞银数位资产部门主管邹肖楠(Xiaonan Zou)指出,此系统可作为传统代理行网络的补充,同时也为“央行数位货币(CBDC)”或商业银行数位存款代币的结算对接做好准备[2]。换言之,UBS Digital Cash 不仅服务于瑞银自身客户的跨境支付需求,未来还可能与各国央行推动的数位货币计划对接,进一步拓展其应用范围。
未来前景与潜在挑战
虽然区块链技术在跨境支付的应用已展现出强大潜力与初步成果,但其大规模推广与落地仍面临数项挑战。首先是法律与监管框架的不确定性。不同国家对区块链资产、数位货币与跨境支付的态度与规范不尽相同,例如中国大陆限制加密货币交易、美国针对稳定币制定合规要求、欧盟则强调《通用数据保障条例》(GDPR)下的资讯主权与可删除性,这些都可能限制跨境应用的部署与互通性。中小企业在采用相关支付工具时,需特别留意当地法规的合规性,以避免触及灰色地带。
其次是技术整合与使用门槛问题。尽管区块链平台愈来愈强调使用者友好,但对多数非技术背景的企业主而言,仍需学习新系统的操作逻辑,尤其若涉及钱包地址管理、密钥保管、节点信任设计等区块链专有概念,仍可能造成推广障碍。中小企业在导入阶段,往往也缺乏足够的资讯技术资源,若没有第三方服务商提供协助,实际落地效果恐有限。
第三则是标准化与互通性的不足。当前全球金融市场中,尚未形成统一的区块链支付标准,各大银行与支付机构多采用各自封闭的链网进行实验。这导致不同系统间缺乏互通性,中小企业若同时与多国客户交易,可能仍需面对多平台、多流程操作的复杂性。要实现真正全球化的低摩擦支付网络,仍有赖金融机构、监管机构与技术供应商协同推动共通协议与跨链解决方案的标准制定。
尽管如此,随着央行数位货币(CBDC)试点的推进、大型银行集团(如UBS、摩根大通、星展银行等)加速推动区块链结算系统,以及SWIFT等传统机构也开始研究与区块链兼容的结算架构,整个支付基础设施正朝向更多元、去中心化与数位化方向演进。这些趋势为区块链支付的主流化铺平了道路。未来,透过联盟链合作、跨链桥协议、与CBDC介接平台等创新技术整合,中小微企业将有机会以更低的成本与门槛进入国际市场,获得与大型企业相同等级的资金流动效率与资讯透明保障。
参考文献:
[1] Navigating the evolving landscape of cross-border payments: top four trends to watch in 2024.
[2] Cross-border Payments on Blockchain, Deloitte, 2016
[3] UBS Digital Cash piloted for blockchain-based multi-currency payments
[4] 瑞银推出区块链支付系统「UBS Digital Cash」,深潮TechFlow快讯
[5] 〈区块链跨境支付来了!瑞银推出 UBS Digital Cash:支援多种法币转账〉,动区动趋 BlockTempo
[6] 瑞银新闻稿,UBS successfully pilots blockchain-based multi-currency payment solution (UBS Digital Cash), 2024年11月7日
在此感谢InnoHK、香港特别行政区政府及人工智能金融科技实验室(AIFT)对本文的支持。
(AIFT竭力但不能保证内容之准确和可靠,亦不会承担因任何不准确或遗漏而引起的任何损失或损害。 )