
引言
信用评分在现代生活中起着关键作用。金融机构通过信用评分识别个人和企业的信用风险水平,并以此为基础决定是否批准贷款、授予的额度和利率。信用评分不仅在贷款申请中至关重要,还广泛应用于求职背景调查、保险费率制定及商业合作伙伴关系评估等多个领域。合理的信用评分能在提高资源配置效率的同时降低金融机构风险。过去,信用评分主要依赖于财务历史和信用报告。而现在,信用评分的运行方式正在发生变化,人工智能(AI)正在通过整合非传统信息源来改进信用评估、参与信贷决策。
信用评分是衡量个人或企业对贷款的偿还能力的关键指标。传统的信用评分方法较多依赖于固定规则与低频数据,其未能考虑实时指标及复杂的财务行为,可能无法在现今的动态环境中充分展现主体的真实信用度。随着客户行为、宏微观经济状况及制度环境等的不断变化,信贷决策者对更精确、更高效的信用评分的需求变得愈发强烈。
AI技术的发展使得集成、整合与分析多种数据源成为现实:评价机构可以同时使用传统数据源与非传统数据源进行分析。在此类数据集上合理训练的机器学习方法能识别出与借款人还贷能力或相关的因素,进而刻画出更细致的信用画像。换言之,通过对更多非传统数据的整合与分析,基于AI的信用评分可以提高预测借款人偿还贷款可能性的准确度,让贷方详细地了解每位借款人的财务行为。
何为“非传统数据源”
在信用评分领域中,“传统数据源”通常包括已被金融机构广泛使用的数据类型,如银行账户交易记录、税务记录、收入证明、借贷历史与还款记录等。而非传统数据源较为广泛多样,囊括所有不属于传统信用评分体系但在信用评估中具有潜在价值的数据。对于个人而言,其数字足迹,如消费历史、社交媒体活动、在线购物行为、检索历史等都可视为非传统数据源。而与企业相关的媒体报道、企业网站访问量、办公地点的水电消耗量等都可以作为企业层面的非传统数据源。
在使用传统数据源的基础上,结合非传统数据源进行决策有助于提高信用评分的准确性。Tobias Berg (2020) 等分析了数字足迹(即用户通过访问或注册网站在线留下的信息)的信息内容,发现数字足迹中的信息可以反映主体的信用水平,当结合数字足迹进行贷款决策后,违约率会显著下降。
基于AI与非传统数据源的个人信用评分
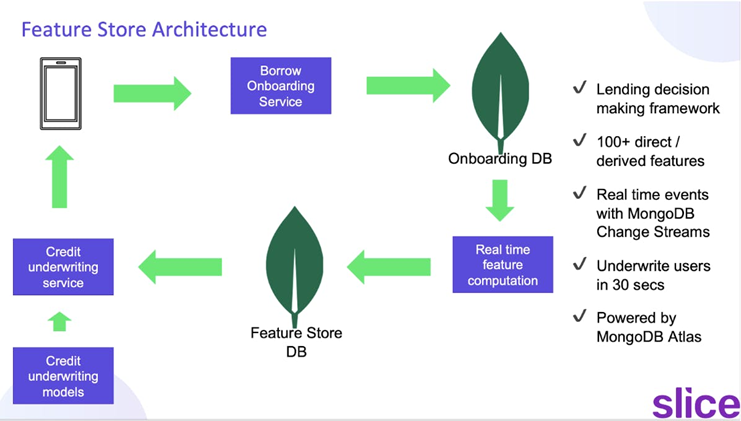
当仅使用传统数据源时,信用评分系统可能会自动排除缺乏传统信用记录的主体,例如无银行账户的群体。基于人工智能的信用评分可以超越传统信用信息,还原主体的财务行为,为主体提供信用评分,协助金融机构结合“非传统数据源”进行决策。例如,由于缺乏信用数据,对于部分印度人而言获得信贷较为困难,而印度金融科技公司Slice利用用户填写的个人信息及已知的其他数据库,通过机器学习方法实时计算100多个直接和间接变量,从而进行高效快速的信贷决策,扩宽了个人获得信贷的渠道。
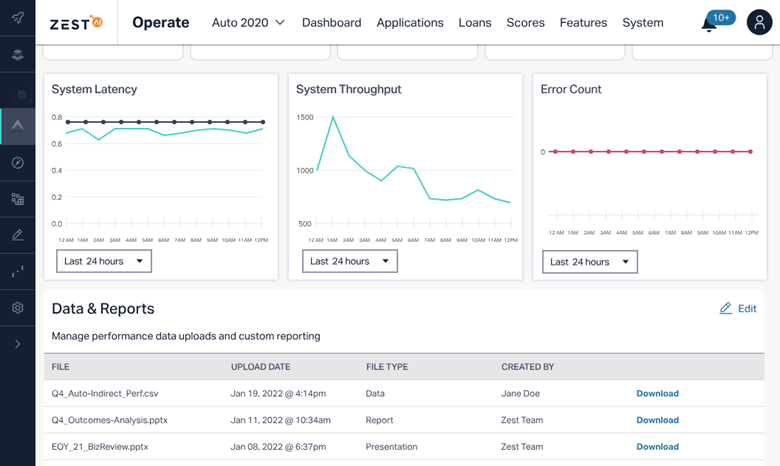
美国的Zest AI公司亦使用机器学习和大数据分析来改进信用评分模型,该公司开发的模型被多家银行及信用合作社使用,例如,Coastal Credit Union 希望在不增加风险的前提下获得更多优质借款人,而Zest AI通过建立一个包含 10 倍以上信用变量的贷款模型实现了这一目标,为更多人提供了获得信贷的机会。据Zest AI统计,使用其产品的客户通常能在保持当前风险水平的前提下提高20% ~ 30%的贷款批准率。
基于AI与非传统数据源的企业信用评分
与基于AI的个人信用评分类似,基于AI的企业信用评分同样需要寻找企业在日常经营过程中留下的“数字足迹”并对其进行分析。考虑到中小企业在融资方面的困难,新创公司Worth AI提供了一款人工智能平台,旨在为企业提供全面的信用评分。该平台从数千个传统及非传统数据源中提取数据,生成标准化的评分Worth ScoreTM,使得贷款机构和中小企业自身都能合理客观地评估企业的财务状况与贷款偿还能力,进而减少中小企业在融资方面的摩擦。
未来挑战与展望
人工智能通过整合多种非传统信息源,为信用评分带来了革命性的变化。麦肯锡表示,人工智能对信贷审批时间和获批申请比例具有正向影响,其在帮助扩大业务规模的同时也可以降低成本。对来自各种来源的大量数据的整合与分析使得提供更全面的信用风险评估成为可能,而先进的机器学习算法等技术有助于提高审核速度,降低运营成本,减少人为偏见和错误。这不仅为中小微企业和信用历史有限的人提供了新的金融服务机会,也推动了金融科技的发展。
当然,此类技术也面临着挑战。非传统数据源的使用可能引发数据隐私和安全问题,例如,如何确保从线上来源获取的数据不会侵犯用户的隐私权便是一个亟需解决的问题;非传统数据源的数据质量和完整性可能不如传统数据源,训练数据的偏差可能引发的潜在偏见与歧视;此外,AI算法的黑箱性质使得信用评分过程缺乏透明度和可解释性,如何提高技术与算法的透明性依旧是值得关注的问题。但相信随着技术的不断进步与制度的逐渐完善,AI在信用评分中的应用将会越来越广泛,未来的信用评估将更加精准和公正。
参考文献:
[1] Berg, T., Burg, V., Gombović, A., & Puri, M. (2020). On the rise of fintechs: Credit scoring using digital footprints. The Review of Financial Studies, 33(7), 2845-2897.
[4] https://www.zest.ai/resources/using-ai-to-spot-more-good-borrowers-with-coastal-credit-union
- 来源:https://www.mongodb.com/blog/post/how-slice-enables-credit-approval-less-than-minute-millions-indians ↩︎
- 来源:https://www.zest.ai/ ↩︎
在此感谢InnoHK、香港特别行政区政府及人工智能金融科技实验室(AIFT)对本文的支持。
(AIFT竭力但不能保证内容之准确和可靠,亦不会承担因任何不准确或遗漏而引起的任何损失或损害。 )