
引言
信用評分在現代生活中起著關鍵作用。金融機構通過信用評分識別個人和企業的信用風險水平,並以此為基礎決定是否批准貸款、授予的額度和利率。信用評分不僅在貸款申請中至關重要,還廣泛應用於求職背景調查、保險費率制定及商業合作伙伴關係評估等多個領域。合理的信用評分能在提高資源配置效率的同時降低金融機構風險。過去,信用評分主要依賴於財務歷史和信用報告。而現在,信用評分的運行方式正在發生變化,人工智能(AI)正在通過整合非傳統數據源來改善信用評估、參與信貸決策。
信用評分是衡量個人或企業對貸款的償還能力的關鍵指標。傳統的信用評分方法較多依賴於固定規則與低頻數據,其未能考慮即時指標及複雜的財務行為,可能無法在現今的動態環境中充分展現主體的真實信用度。隨著客戶行為、宏微觀經濟狀況及制度環境等的不斷變化,信貸決策者對更精確、更高效的信用評分的需求變得愈發強烈。
AI技術的發展使得集成、整合與分析多種數據來源成為現實:評價機構可以同時使用傳統數據來源與非傳統數據來源進行分析。在此類數據集上合理訓練的機器學習方法能識別出與借款人還貸能力或相關的因素,進而刻畫出更細緻的信用畫像。換言之,通過對更多非傳統數據的整合與分析,基於AI的信用評分可以提高預測借款人償還貸款可能性的準確度,讓貸款方詳細地了解每位借款人的財務行為。
何為“非傳統數據來源”
在信用評分領域中,“傳統數據來源”通常包括已被金融機構廣泛使用的數據類型,如銀行帳戶交易記錄、稅務記錄、收入證明、借貸歷史與還款記錄等。而非傳統數據來源較為廣泛多樣,囊括所有不屬於傳統信用評分體系但在信用評估中具有潛在價值的數據。對於個人而言,其數碼足跡,如消費歷史、社交媒體活動、線上購物行為、檢索歷史等都可視為非傳統數據來源。而與企業相關的媒體報導、企業網站瀏覽量、辦公地點的水電消耗量等都可以作為企業層面的非傳統數據來源。
在使用傳統數據來源的基礎上,結合非傳統數據來源進行決策有助於提高信用評分的準確性。Tobias Berg (2020) 等分析了數碼足跡(即用戶通過瀏覽或註冊網站線上留下的資訊)的資訊內容,發現數碼足跡中的資訊可以反映主體的信用水平,當結合數碼足跡進行貸款決策後,違約率會顯著下降。
基於AI與非傳統數據來源的個人信用評分
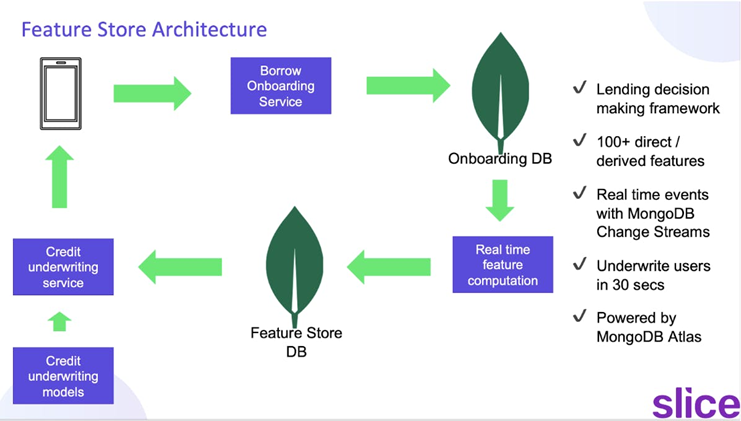
當僅使用傳統數據來源時,信用評分系統可能會自動排除缺乏傳統信用記錄的主體,例如無銀行帳戶的群體。基於人工智能的信用評分可以超越傳統信用數據,還原主體的財務行為,為主體提供信用評分,協助金融機構結合“非傳統數據來源”進行決策。例如,由於缺乏信用數據,對於部分印度人而言獲得信貸較為困難,而印度金融科技公司Slice利用用戶填寫的個人資訊及已知的其他資料庫,通過機器學習方法即時計算100多個直接和間接變數,從而進行高效快速的信貸決策,擴寬了個人獲得信貸的渠道。
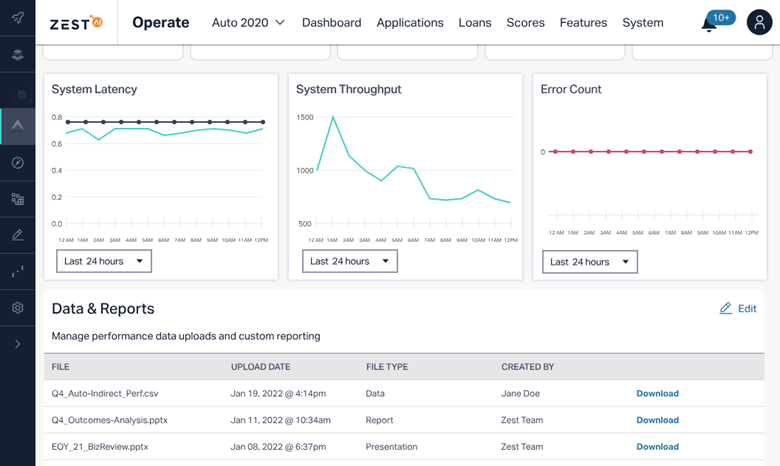
美國的Zest AI公司亦使用機器學習和大數據分析來改善信用評分模型,該公司開發的模型被多家銀行及信用合作社使用,例如,Coastal Credit Union 希望在不增加風險的前提下獲得更多優質借款人,而Zest AI通過建立一個包含 10 倍以上信用變數的貸款模型實現了這一目標,為更多人提供了獲得信貸的機會。據Zest AI統計,使用其產品的客戶通常能在保持當前風險水平的前提下提高20% ~ 30%的貸款批准率。
基於AI與非傳統數據來源的企業信用評分
與基於AI的個人信用評分類似,基於AI的企業信用評分同樣需要尋找企業在日常經營過程中留下的“數碼足跡”並對其進行分析。考慮到中小企業在融資方面的困難,新創公司Worth AI提供了一款人工智能平台,旨在為企業提供全面的信用評分。該平台從數千個傳統及非傳統數據來源中提取數據,生成標準化的評分Worth ScoreTM,使得貸款機構和中小企業自身都能合理客觀地評估企業的財務狀況與貸款償還能力,進而減少中小企業在融資方面的摩擦。
未來挑戰與展望
人工智能通過整合多種非傳統數據來源,為信用評分帶來了革命性的變化。麥肯錫表示,人工智能對信貸審批時間和獲批申請比例具有正向影響,其在幫助擴大業務規模的同時也可以降低成本。對來自各種來源的大量數據的整合與分析使得提供更全面的信用風險評估成為可能,而先進的機器學習演算法等技術有助於提高審核速度,降低運營成本,減少人為偏見和錯誤。這不僅為中小微企業和信用歷史有限的人提供了新的金融服務機會,也推動了金融科技的發展。
當然,此類技術也面臨著挑戰。非傳統數據來源的使用可能引發數據隱私和安全問題,例如,如何確保從線上來源獲取的數據不會侵犯用戶的隱私權便是一個亟需解決的問題;非傳統數據來源的數據品質和完整性可能不如傳統數據來源,訓練數據的偏差可能引發的潛在偏見與歧視;此外,AI演算法的黑箱性質使得信用評分過程缺乏透明度和可解釋性,如何提高技術與演算法的透明度依舊是值得關注的問題。但相信隨著技術的不斷進步與制度的逐漸完善,AI在信用評分中的應用將會越來越廣泛,未來的信用評估將更加精準和公正。
參考文獻:
[1] Berg, T., Burg, V., Gombović, A., & Puri, M. (2020). On the rise of fintechs: Credit scoring using digital footprints. The Review of Financial Studies, 33(7), 2845-2897.
[4] https://www.zest.ai/resources/using-ai-to-spot-more-good-borrowers-with-coastal-credit-union
- Source: https://www.mongodb.com/blog/post/how-slice-enables-credit-approval-less-than-minute-millions-indians ↩︎
- Source: https://www.zest.ai/ ↩︎
在此感謝InnoHK、香港特別行政區政府及人工智能金融科技實驗室(AIFT)對本文的支持。
(AIFT竭力但不能保證內容之準確和可靠,亦不會承擔因任何不準確或遺漏而引起的任何損失或損害。 )