對於中小微企業而言,跨境支付一直是一項具有挑戰的業務操作。傳統國際匯款通常成本高、速度慢:根據統計資料,企業進行國際付款的手續費平均約佔款項的1.5%,而個人小額匯款的費用率更高達6.3%;此外款項從匯出到匯入帳戶往往需要等待幾天時間[1]。這種延遲和高成本會直接影響中小企業的資金週轉和利潤。尤其是對進出口額度不大的公司,每筆跨境支付的固定費用都可能侵蝕交易利潤,同時長達數日的等待期也增加了交易的不確定性(例如貨款未及時支付影響供貨,或貨物已寄出但資金在途風險)。因此,中小企業主一直期望更快捷且經濟的跨境支付解決方案。
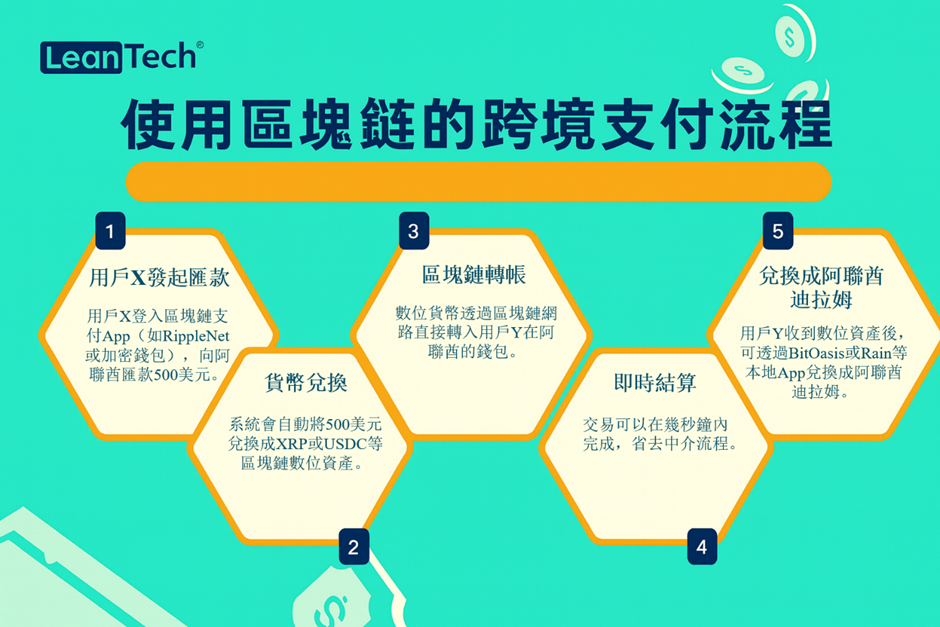
區塊鏈技術在這方面帶來了革新契機。首先,由於消除了多級中介,區塊鏈跨境支付可顯著降低手續費和匯款成本。有研究估計,採用區塊鏈後的跨境支付可以減少約40%至80%的交易成本,將目前動輒幾個百分點的費率大幅壓低[2]。對中小企業而言,這意味著每筆海外訂單付款所需支付的銀行手續費將明顯下降,累計下來可節省可觀的資金。此外,區塊鏈能夠支援近乎即時的清算:交易確認時間從傳統的幾天縮短到幾秒鐘。資金快速入帳有助於緩解中小企業的現金流壓力,企業主可以更快地周轉資金用於下一筆生意或投入生產。付款方和收款方也可同時查看交易狀態,清楚知道款項何時發出、何時收到,提升了資金流動的可預測性。
更進一步,區塊鏈的透明可追蹤特性為中小企業的跨境交易建立了信任基礎。在傳統體系下,企業往往需要依賴銀行提供付款憑證,或者透過SWIFT報文號查詢款項處理進度;而利用區塊鏈,付款從發起到完成的全過程都記錄在共享帳本上,買賣雙方和相關金融服務提供者都能即時查證,這大大提高了交易的透明度和信任度[3]。
另外,區塊鏈支援智能合約,為中小企業提供了靈活的交易自動化工具。兩家公司可約定特定條件(例如貨物到港、檢驗合格)觸發智能合約,自動完成款項支付或釋放,免去人工操作和中立第三方託管的成本。這種自動執行的機制在國際貿易中相當實用,可以降低違約風險並確保資金與貨物流的同步交換。
瑞銀數位現金 (UBS Digital Cash) 案例:提升跨境支付效率與透明度
瑞士的國際金融巨頭瑞銀集團(UBS)近年積極探索區塊鏈在金融領域的應用。尤其在跨境支付方面,瑞銀開發了名為 UBS Digital Cash的區塊鏈支付系統,旨在提升跨境交易的處理效率和透明度。2024年11月,瑞銀宣布該系統已成功完成試點,與多家跨國企業和銀行合作進行交易測試,包括瑞士國內支付,以及使用美元、瑞士法郎、歐元和人民幣等多種貨幣的跨境支付[4]。這表示透過 UBS Digital Cash,企業可在不同國家之間直接轉帳多種主權貨幣,而不需要經過傳統冗長的對帳與中轉流程。
傳統的跨境匯款通常涉及多個中介銀行,資金在途經過程中可能耗時數日且產生不菲的手續費。而瑞銀的區塊鏈支付解決方案則大幅縮短了跨境支付的處理時間:瑞銀在新聞稿中指出,跨境支付以往的結算延遲會導致企業資金被佔用分散,而引入數位現金區塊鏈系統後,可實現支付指令的即時處理,讓企業更輕鬆地管理日間資金的流動性[5]。試點結果顯示,通過私人區塊鏈網絡進行支付,不僅交易在幾秒內即完成記錄,而且系統全年無休運作,企業可隨時發起跨境付款,不受傳統銀行營業時間限制。瑞銀機構及跨國銀行業務主管 Andy Kollegger 表示:「UBS Digital Cash 的目標是幫助我們的客戶以更高效且透明的方式完成跨境支付。這項基於區塊鏈的解決方案成為瑞銀全球支付戰略的重點之一,成功的試點標誌著重要的里程碑。」
UBS Digital Cash 的運作方式是,在瑞銀內部建立一個許可鏈(私有區塊鏈)網絡,只有經過授權的參與者(如瑞銀的企業客戶和合作銀行)才能節點加入並發起交易。當企業客戶在瑞銀的不同分支機構之間轉移資金時,交易立刻被寫入區塊鏈帳本並廣播給所有相關節點進行驗證確認。最終的結算通過智能合約自動執行——當預先設定的條件滿足時(例如雙方確認收款信息無誤),智能合約立即觸發資金劃轉。由於採用了分布式帳本技術,所有參與方對交易細節都有即時可見性,資金流的狀態可被實時追蹤,大幅提升了支付流程的透明度。在這一試點中,其中一家參與企業(瑞士汽車零件供應商 Autoneum)的財資主管Janko Hahn分享到,區塊鏈支付方案的關鍵優勢在於“讓跨境交易更快速準時且可無縫追蹤,這對在全球市場中營運的企業來說是極大的助益“[6]。
值得一提的是,UBS Digital Cash 的設計還考慮到未來與其他數位貨幣系統的互通性。瑞銀數位資產部門主管鄒肖楠(Xiaonan Zou)指出,此系統可作為傳統代理行網絡的補充,同時也為“央行數位貨幣(CBDC)”或商業銀行數位存款代幣的結算對接做好準備[2]。換言之,UBS Digital Cash 不僅服務於瑞銀自身客戶的跨境支付需求,未來還可能與各國央行推動的數位貨幣計畫對接,進一步拓展其應用範圍。
未來前景與潛在挑戰
雖然區塊鏈技術在跨境支付的應用已展現出強大潛力與初步成果,但其大規模推廣與落地仍面臨數項挑戰。首先是法律與監管框架的不確定性。不同國家對區塊鏈資產、數位貨幣與跨境支付的態度與規範不盡相同,例如中國大陸限制加密貨幣交易、美國針對穩定幣制定合規要求、歐盟則強調《通用數據保障條例》(GDPR)下的資訊主權與可刪除性,這些都可能限制跨境應用的部署與互通性。中小企業在採用相關支付工具時,需特別留意當地法規的合規性,以避免觸及灰色地帶。
其次是技術整合與使用門檻問題。儘管區塊鏈平台愈來愈強調使用者友好,但對多數非技術背景的企業主而言,仍需學習新系統的操作邏輯,尤其若涉及錢包地址管理、密鑰保管、節點信任設計等區塊鏈專有概念,仍可能造成推廣障礙。中小企業在導入階段,往往也缺乏足夠的資訊技術資源,若沒有第三方服務商提供協助,實際落地效果恐有限。
第三則是標準化與互通性的不足。當前全球金融市場中,尚未形成統一的區塊鏈支付標準,各大銀行與支付機構多採用各自封閉的鏈網進行實驗。這導致不同系統間缺乏互通性,中小企業若同時與多國客戶交易,可能仍需面對多平台、多流程操作的複雜性。要實現真正全球化的低摩擦支付網絡,仍有賴金融機構、監管機構與技術供應商協同推動共通協議與跨鏈解決方案的標準制定。
儘管如此,隨著央行數位貨幣(CBDC)試點的推進、大型銀行集團(如UBS、摩根大通、星展銀行等)加速推動區塊鏈結算系統,以及SWIFT等傳統機構也開始研究與區塊鏈兼容的結算架構,整個支付基礎設施正朝向更多元、去中心化與數位化方向演進。這些趨勢為區塊鏈支付的主流化鋪平了道路。未來,透過聯盟鏈合作、跨鏈橋協議、與CBDC介接平台等創新技術整合,中小微企業將有機會以更低的成本與門檻進入國際市場,獲得與大型企業相同等級的資金流動效率與資訊透明保障。
參考文獻:
[1] Navigating the evolving landscape of cross-border payments: top four trends to watch in 2024.
[2] Cross-border Payments on Blockchain, Deloitte, 2016
[3] UBS Digital Cash piloted for blockchain-based multi-currency payments
[4] 瑞銀推出區塊鏈支付系統「UBS Digital Cash」,深潮TechFlow快訊
[5] 〈區塊鏈跨境支付來了!瑞銀推出 UBS Digital Cash:支援多種法幣轉帳〉,動區動趨 BlockTempo
[6] 瑞銀新聞稿,UBS successfully pilots blockchain-based multi-currency payment solution (UBS Digital Cash), 2024年11月7日
在此感謝InnoHK、香港特別行政區政府及人工智能金融科技實驗室(AIFT)對本文的支持。
(AIFT竭力但不能保證內容之準確和可靠,亦不會承擔因任何不準確或遺漏而引起的任何損失或損害。 )